
Omaggi aziendali detraibili: la guida 2026 alla tracciabilità
Redazione Gadget Solutions ·
Un omaggio aziendale è detraibile quando il valore unitario non supera 50 € e, dal 2025, quando il pagamento avviene con strumenti tracciabili: bonifico, carta o app riconosciute, mai contanti. Sopra questa soglia il costo rientra nel plafond delle spese di rappresentanza. Il trattamento cambia radicalmente se il destinatario è un dipendente invece di un cliente o un fornitore.
In breve:
- Gli omaggi aziendali con valore unitario fino a 50 € sono completamente deducibili e l’IVA è detraibile, purché il pagamento avvenga con strumenti tracciabili dal 2025.
- Per gli omaggi oltre i 50 €, la spesa rientra tra le spese di rappresentanza con limiti di deducibilità basati sul fatturato aziendale, e l’IVA potrebbe essere meno favorevole.
- Gli omaggi ai dipendenti si considerano spese per prestazioni di lavoro e sono deducibili senza limite di plafond, ma spesso l’IVA non è detraibile.
- In caso di prodotti autoprodotti, l’IVA sulla materia prima resta detraibile, ma la cessione gratuita diventa operazione imponibile, richiedendo autofattura o annotazioni specifiche.
- Dal 2026, pagamenti in contanti rendono la spesa indeducibile indipendentemente dal valore del regalo.
Indice
- Checklist operativa per gli omaggi aziendali detraibili
- Omaggi a clienti e fornitori: soglia dei 50 € e spese di rappresentanza
- Omaggi ai dipendenti: quali regole fiscali si applicano?
- Omaggi autoprodotti: come cambia l’IVA?
- Cosa cambia con l’obbligo di tracciabilità dal 2026?
- Quale documentazione serve per gli omaggi aziendali?
- Esempi pratici: cesto natalizio, set di gadget e gadget singolo
- Checklist finale per il responsabile aziendale
- La prospettiva di chi fornisce i gadget alle aziende
- Come ordinare omaggi aziendali conformi con Gadget Solutions
- Fonti
- Domande frequenti
Checklist operativa per gli omaggi aziendali detraibili
Prima di autorizzare un acquisto, il responsabile amministrativo dovrebbe passare in rassegna pochi controlli essenziali.
- Calcolare il valore unitario reale, considerando l’intero pacco o cesto e non il singolo componente interno.
- Pagare sempre con strumenti tracciabili, anche per importi minimi.
- Registrare i destinatari e la finalità promozionale dell’omaggio.
- Privilegiare, quando possibile, regali singoli sotto i 50 €, più semplici da gestire fiscalmente rispetto ai cesti compositi.
Un consiglio: conserva sempre la prova del pagamento insieme alla fattura, anche per acquisti di importo modesto: è il primo documento richiesto in caso di controllo.
Omaggi a clienti e fornitori: soglia dei 50 € e spese di rappresentanza
La regola cardine riguarda il valore unitario del bene donato. Non si considera il costo del singolo componente, ma il valore normale dell’intero pacco: un cesto natalizio con valore complessivo superiore alla soglia resta considerato oltre i 50 € anche se contiene prodotti di valore inferiore ciascuno, come chiariscono le guide professionali sul calcolo del valore unitario.
- Fino a 50 €: il costo è interamente deducibile e l’IVA sull’acquisto è detraibile, secondo quanto conferma la Pmi.
- Oltre 50 €: la spesa rientra tra le spese di rappresentanza disciplinate dall’articolo 108 del TUIR e dal decreto ministeriale del 19 novembre 2008, con deducibilità limitata a un plafond calcolato sui ricavi (1,5% fino a 10 milioni di euro, 0,6% sulla parte tra 10 e 50 milioni, 0,4% oltre questa soglia).
- IVA sull’acquisto: resta detraibile solo per gli omaggi entro i 50 €; sopra soglia segue le regole delle spese di rappresentanza, spesso con detrazione più limitata.
Per una PMI che regala penne o borracce personalizzate da 15 € a testa, il conto è semplice: costo interamente deducibile, IVA scaricata, zero calcoli di plafond. Chi invece opta per confezioni regalo da 70 € deve monitorare quanto spazio resta nel plafond annuale, perché la circolare 34/E dell’Agenzia delle Entrate resta il riferimento interpretativo principale su questa distinzione.
Omaggi ai dipendenti: quali regole fiscali si applicano?
Il regime cambia completamente quando il destinatario è un lavoratore dell’azienda. Non si parla più di spese di rappresentanza, ma di spese per prestazioni di lavoro secondo l’articolo 95 del TUIR.
- L’azienda deduce integralmente il costo, senza il vincolo del plafond percentuale.
- L’IVA sull’acquisto è generalmente indetraibile, perché la cessione al dipendente è gratuita e non genera un’operazione imponibile assimilabile a una vendita.
- Esistono soglie di esenzione per i fringe benefit: superata quella cifra annua, il valore dell’omaggio concorre alla formazione del reddito del dipendente e va segnalato in busta paga.
- Anche in questo caso conviene tenere un elenco nominativo dei beneficiari, utile sia per la contabilità sia per calcolare correttamente l’eventuale fringe benefit.
Omaggi autoprodotti: come cambia l’IVA?
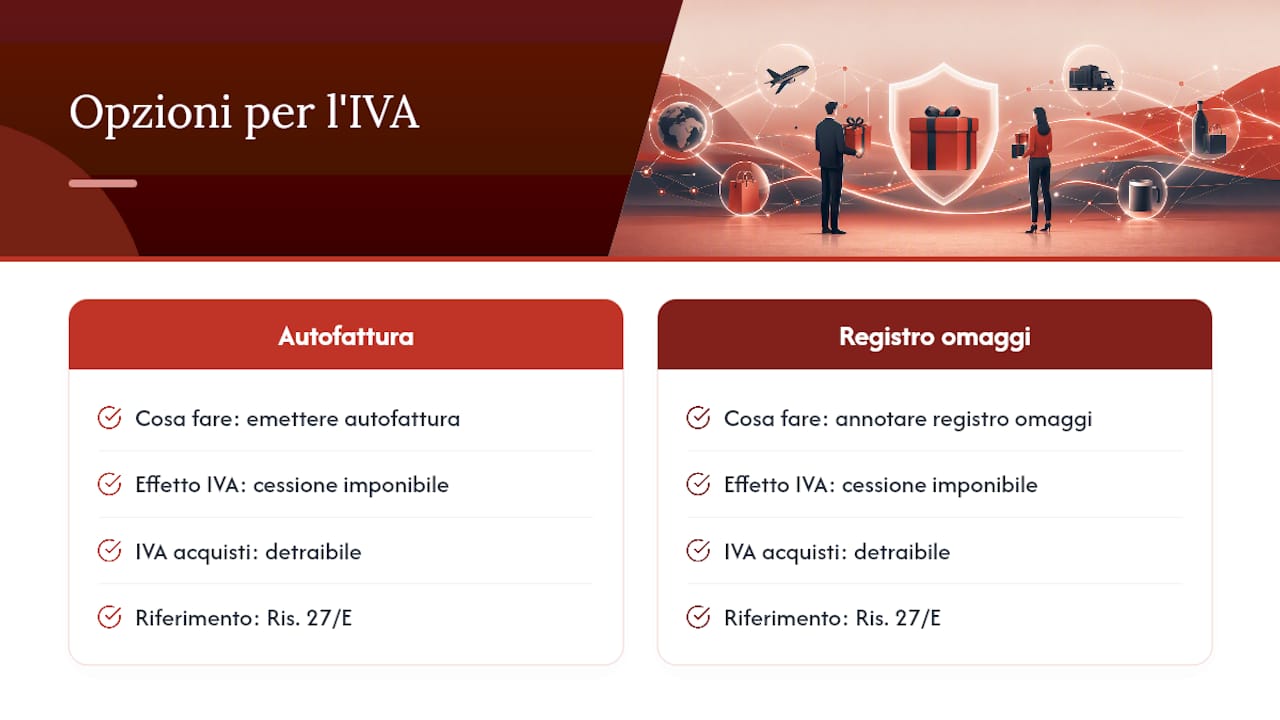
Quando l’azienda regala un bene che produce o commercializza normalmente, lo scenario IVA si ribalta rispetto a un omaggio acquistato da terzi. L’IVA sull’acquisto delle materie prime o sulla produzione resta detraibile, ma la cessione gratuita del prodotto finito diventa un’operazione imponibile, come spiega la guida di LaLeggePerTutti sul trattamento fiscale degli omaggi.
In pratica occorre emettere un’autofattura oppure annotare la cessione in un apposito registro degli omaggi, secondo le indicazioni operative della risoluzione 27/E dell’Agenzia delle Entrate. La scelta tra le due strade non è indifferente sul piano fiscale: vale la pena valutarla insieme al commercialista, caso per caso, prima di lanciare una campagna di regali con prodotti a catalogo.
Cosa cambia con l’obbligo di tracciabilità dal 2026?
La novità più rilevante degli ultimi anni riguarda le modalità di pagamento. Dal 1° gennaio 2025 la Legge di Bilancio ha modificato l’articolo 108 del TUIR: la deducibilità delle spese per omaggi e spese di rappresentanza è condizionata all’uso di strumenti di pagamento tracciabili, come documentato nella guida sul nuovo obbligo di tracciabilità.
Un pagamento in contanti rende la spesa indeducibile, indipendentemente dal valore dell’omaggio. Anche una penna da 5 € pagata in contanti perde il beneficio fiscale.
Gli strumenti accettati includono:
- bonifico bancario;
- carta di credito o debito aziendale;
- app di pagamento tracciabili;
- assegni bancari o circolari.
Secondo gli esperti fiscali, questo è ormai il motivo più frequente di contestazione in sede di verifica: non il valore del bene, ma il metodo di pagamento scelto, come segnala anche lo Studio Ripa nella sua analisi sugli omaggi natalizi. Chi gestisce gli acquisti aziendali dovrebbe quindi bloccare a monte qualsiasi pagamento in contanti per gadget e regali, indipendentemente dall’importo.
Quale documentazione serve per gli omaggi aziendali?
Superare un controllo fiscale sugli omaggi richiede un fascicolo minimo, sempre identico indipendentemente dal settore.
- Fattura o scontrino parlante, che indichi natura, quantità e destinazione del bene, non solo l’importo complessivo.
- Elenco dei destinatari, soprattutto quando gli omaggi sono numerosi o distribuiti a più clienti nello stesso periodo.
- Prova del pagamento tracciabile, da conservare insieme alla fattura come previsto dalla normativa 2025.
- Registrazione contabile nella voce spese di rappresentanza o costi del personale, secondo la natura del beneficiario, con conservazione digitale per almeno il periodo previsto dagli obblighi fiscali generali.
Una gestione ordinata delle note spese aiuta molto in questa fase: strumenti dedicati come le guide sulla tracciabilità delle note spese possono semplificare la raccolta delle prove di pagamento per chi gestisce acquisti ricorrenti.
Esempi pratici: cesto natalizio, set di gadget e gadget singolo
Un cesto natalizio da 65 € resta sopra soglia anche se contenesse solo prodotti alimentari da pochi euro ciascuno: il valore si calcola sul pacco, non sui singoli articoli, come confermano le circolari di studio sul valore unitario.
- Un singolo gadget da 30 € (una borraccia o una penna personalizzata) resta sotto soglia: deducibilità piena, IVA detraibile.
- Un set con borraccia, quaderno e penna che insieme superano i 50 € rientra invece nel plafond di rappresentanza.
- Un gadget autoprodotto dall’azienda (ad esempio un accessorio del proprio catalogo) segue la disciplina IVA specifica vista in precedenza, con eventuale autofattura.
Checklist finale per il responsabile aziendale
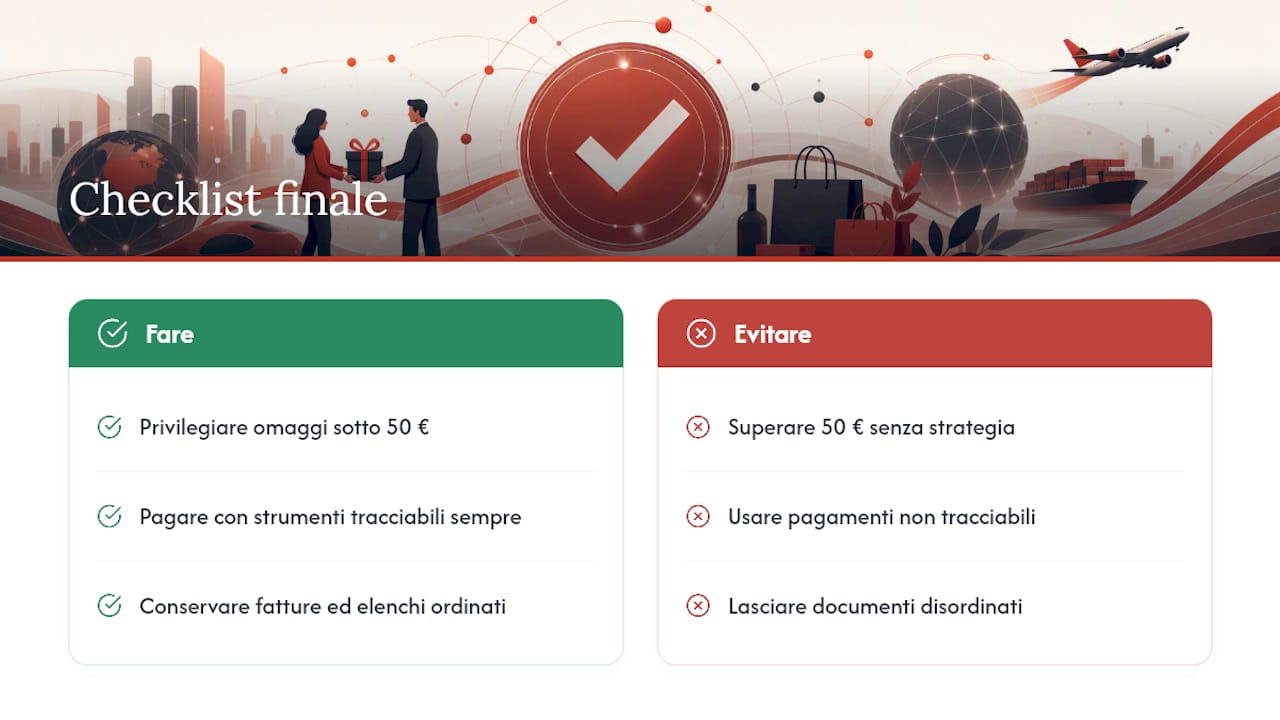
Tre priorità riassumono tutta la materia: privilegiare omaggi sotto i 50 € quando la strategia lo consente, pagare sempre con strumenti tracciabili senza eccezioni, e conservare fatture ed elenchi destinatari in modo ordinato.
Un consiglio: per i casi che coinvolgono cesti misti, fringe benefit o beni autoprodotti, un confronto rapido con il commercialista prima dell’acquisto evita sorprese in dichiarazione.
La prospettiva di chi fornisce i gadget alle aziende
Chi vende prodotti promozionali osserva da vicino come cambiano le esigenze delle aziende dopo la riforma sulla tracciabilità. Un fornitore come Gadget Solutions diventa utile non solo per la personalizzazione del prodotto, ma per la parte spesso trascurata: fatture chiare, importi unitari leggibili e ordini documentabili senza ambiguità. Prodotti come penne, borracce o accessori da ufficio, con prezzo unitario dichiarato, restano più facili da classificare sotto la soglia dei 50 € rispetto a cesti compositi assemblati all’ultimo momento.
— Manuel
Come ordinare omaggi aziendali conformi con Gadget Solutions
Chi deve rispettare la soglia dei 50 € e la nuova tracciabilità dei pagamenti ha bisogno di un fornitore che renda facile documentare ogni ordine, non solo di un catalogo ampio. Alcuni fornitori permettono di ordinare anche un solo pezzo, con consegna rapida e un’anteprima grafica gratuita prima della produzione: due elementi che aiutano a dimostrare la finalità promozionale dell’omaggio in caso di verifica, senza bisogno di competenze grafiche interne.
Il catalogo dedicato a eventi e materiale promozionale offre penne, borracce e gadget tecnologici con prezzo unitario trasparente, utili per restare sotto la soglia di deducibilità piena quando la strategia aziendale lo richiede. Chi gestisce ordini ricorrenti per clienti o dipendenti può consultare l’intero catalogo prodotti personalizzati e richiedere un preventivo su misura, con pagamento tracciabile fin dal primo acquisto.
Questo articolo fornisce informazioni generali e non sostituisce il parere di un consulente finanziario qualificato. Consulta un professionista finanziario qualificato riguardo al tuo caso specifico prima di agire in base a questo contenuto.
Fonti
- Circolare 34/E Agenzia delle Entrate
- Omaggi natalizi 2025: nuovo obbligo di tracciabilità dei pagamenti
- Pmi
- Omaggi aziendali: guida completa al trattamento fiscale - LaLeggePerTutti
Domande frequenti
Quali omaggi aziendali sono detraibili fiscalmente?
Gli omaggi con valore unitario fino a 50 € sono deducibili integralmente e con IVA detraibile; oltre questa soglia rientrano nel plafond delle spese di rappresentanza previsto dall’articolo 108 del TUIR.
Quali regole valgono per gli omaggi sotto i 50 euro?
Sotto i 50 € il costo è interamente deducibile e l’IVA sull’acquisto è detraibile, ma dal 2025 il pagamento deve avvenire con strumenti tracciabili: il contante fa perdere la deducibilità anche per importi minimi.
Quali sono le regole fiscali per gli omaggi ai dipendenti?
Gli omaggi ai dipendenti seguono l’articolo 95 del TUIR come spese per prestazioni di lavoro, con deducibilità integrale ma IVA generalmente indetraibile, e possono rientrare nei fringe benefit se superano le soglie di esenzione.
Come si fatturano gli omaggi aziendali?
Serve una fattura o uno scontrino parlante che indichi natura e quantità del bene, accompagnato dalla prova del pagamento tracciabile e, per omaggi multipli, dall’elenco dei destinatari.
Cosa succede se pago un omaggio aziendale in contanti nel 2026?
La spesa diventa indeducibile indipendentemente dal valore del bene: la Legge di Bilancio 2025 ha reso obbligatorio l’uso di strumenti di pagamento tracciabili per tutte le spese di rappresentanza e gli omaggi aziendali.