
Gadget aziendali e spese di rappresentanza: quando sono deducibili
Redazione Gadget Solutions ·
I gadget aziendali sono deducibili come spese di rappresentanza solo se rispettano tre condizioni insieme: inerenza all’attività, valore unitario entro 50 € per la piena deducibilità IVA, e i limiti percentuali calcolati sui ricavi previsti dal DM 19/11/2008. Dal 2025 la Legge di Bilancio (L. 207/2024) aggiunge un vincolo decisivo: il pagamento deve essere tracciabile, altrimenti la deduzione salta.
In breve:
- La deducibilità dei gadget aziendali come spese di rappresentanza dipende da inerenza, valore unitario sotto i 50 € e pagamento tracciabile, con limiti percentuali sui ricavi.
- I gadget destinati ai dipendenti sono deducibili integralmente come spese di prestazione di lavoro, mentre quelli per clienti o fornitori sono soggetti a limiti di plafond e alle regole sulla detraibilità IVA.
- La soglia di 50 € si applica all’intero kit, non a singolo articolo, rendendo indetraibile l’IVA se il valore complessivo supera questa cifra.
- Per evitare contestazioni, bisogna conservare fatture dettagliate, prove di pagamento tracciabile e documentazione del contesto di distribuzione.
- Organizzare acquisti sotto i 50 € e verificare la documentazione permette di semplificare la gestione fiscale e di non perdere i benefici della deducibilità.
Indice
- Che cosa sono le spese di rappresentanza gadget e come si distinguono dalla pubblicità
- Come funziona il plafond sui ricavi per i gadget aziendali
- Quando l’IVA sui gadget promozionali è detraibile?
- Gadget per dipendenti o per clienti: cambia il trattamento fiscale
- Un esempio numerico per registrare i gadget in bilancio
- Quali documenti servono per giustificare la deduzione dei gadget?
- Checklist prima di ordinare i gadget aziendali
- Perché la maggior parte degli errori sui gadget nasce prima dell’acquisto
- Come un fornitore specializzato rende i gadget aziendali fiscalmente più semplici da gestire
- Fonti
- Domande frequenti
Che cosa sono le spese di rappresentanza gadget e come si distinguono dalla pubblicità
La normativa di riferimento è chiara: il DM 19/11/2008 e l’articolo 108 del TUIR definiscono le spese di rappresentanza come costi sostenuti per finalità di immagine, senza una controprestazione diretta da parte di chi riceve il bene. È qui che nasce la differenza sostanziale con la pubblicità, che invece punta a promuovere direttamente un prodotto o un servizio con un ritorno commerciale immediato.
Tre requisiti separano le due categorie:
- Gratuità: il gadget viene ceduto senza alcun corrispettivo, né diretto né indiretto.
- Finalità di immagine: l’obiettivo è rafforzare la notorietà o il prestigio dell’azienda, non vendere.
- Ragionevolezza e coerenza: il valore e la quantità dei gadget devono essere proporzionati al contesto e all’attività svolta.
Una penna con logo distribuita gratuitamente durante una fiera pubblica rientra tipicamente nella pubblicità, perché serve a farsi conoscere da un pubblico indistinto. La stessa penna regalata a un singolo cliente durante una cena di lavoro privata diventa invece rappresentanza, perché il contesto è relazionale e non promozionale in senso stretto.
Come funziona il plafond sui ricavi per i gadget aziendali
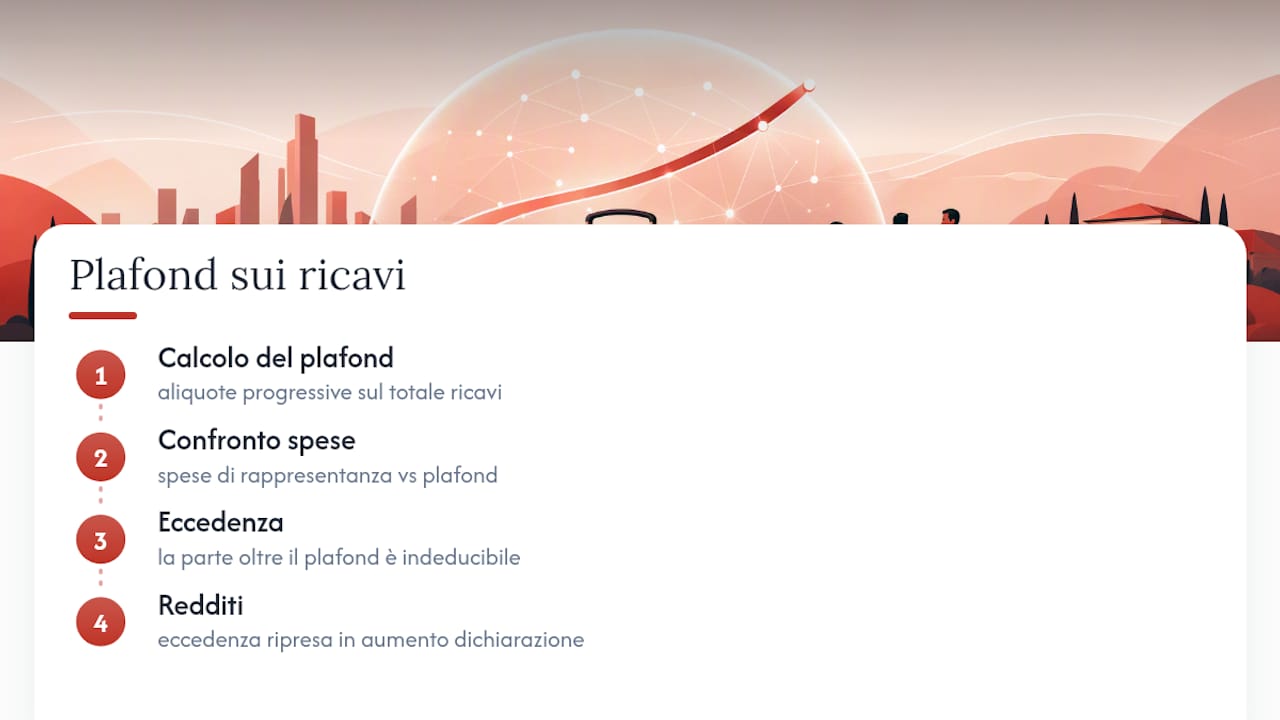
La deducibilità delle spese di rappresentanza non è mai integrale: dipende da un tetto percentuale calcolato sui ricavi dell’esercizio. Le aliquote, fissate dal DM 19/11/2008, funzionano su scaglioni progressivi.
La parte di spese che supera il plafond calcolato diventa indeducibile e va ripresa in aumento nella dichiarazione dei redditi.
Quando l’IVA sui gadget promozionali è detraibile?
L’articolo 19-bis1 del DPR 633/1972 stabilisce che l’IVA sui beni ceduti gratuitamente è detraibile solo se il costo unitario del bene non supera i 50 €, IVA compresa. Sopra questa soglia l’imposta diventa indetraibile, anche se la spesa resta comunque deducibile ai fini delle imposte sui redditi nei limiti del plafond.
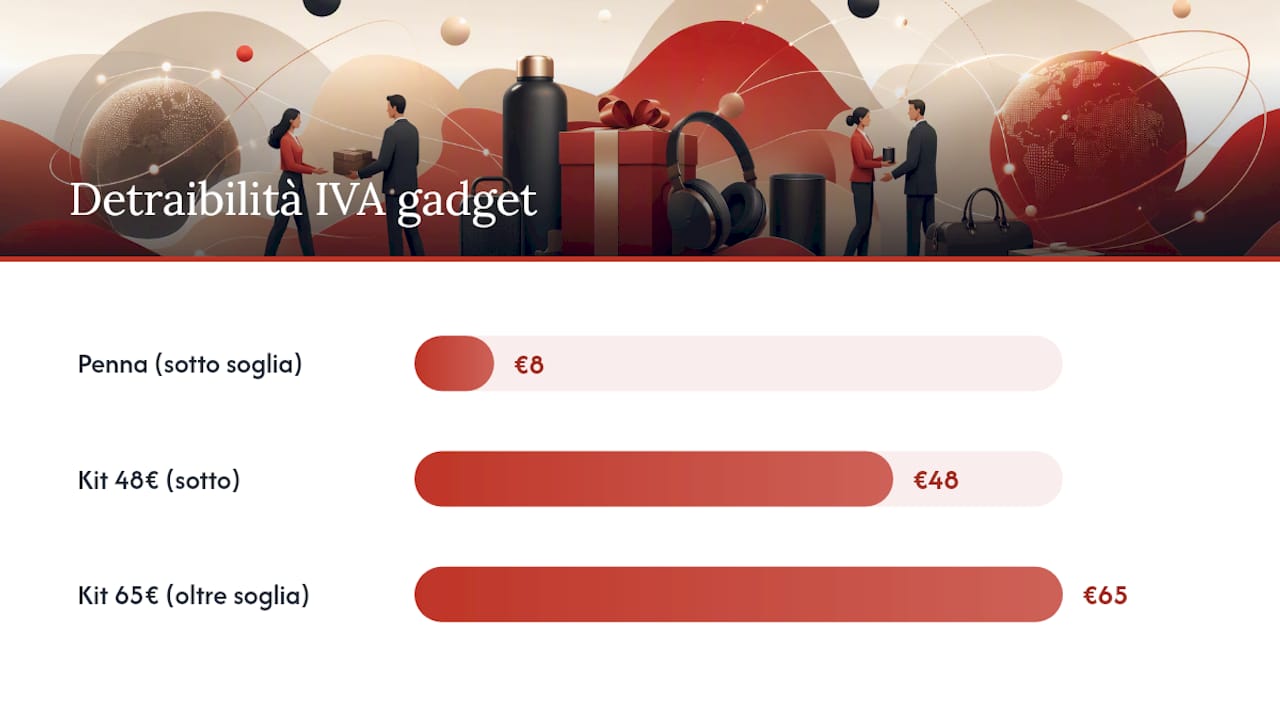
La regola si complica con i kit o i cesti regalo: la soglia dei 50 € si applica al valore complessivo dell’insieme, non a ogni singolo articolo che lo compone. Un kit con borraccia, taccuino e penna va valutato come un unico bene agli effetti IVA, anche se venduto o acquistato come pezzi separati.
Alcuni esempi aiutano a orientare gli acquisti:
- Una penna personalizzata da 8 € resta ampiamente sotto soglia, IVA piena detraibile.
- Un kit da tre pezzi che raggiunge 48 € complessivi resta detraibile per un soffio.
- Lo stesso kit con l’aggiunta di un accessorio tecnologico che porta il totale a 65 € fa perdere la detraibilità dell’IVA sull’intero insieme, non solo sulla parte eccedente.
Gadget per dipendenti o per clienti: cambia il trattamento fiscale
Il destinatario del gadget determina la qualificazione fiscale, e la differenza non è marginale. Gli omaggi destinati ai dipendenti vengono trattati come spese per prestazioni di lavoro e possono essere dedotti integralmente ai fini delle imposte dirette, secondo quanto riportato da Finanzamia; l’IVA, però, segue regole proprie e non sempre è recuperabile allo stesso modo.
Gli omaggi a clienti e fornitori restano invece nel perimetro delle spese di rappresentanza, oppure possono essere riqualificati come pubblicità se il contesto di distribuzione lo giustifica.
Per evitare contestazioni conviene utilizzare un CRM per liberi professionisti che facilita la gestione organizzata dei destinatari e la documentazione fiscale.
- Tenere un elenco nominativo dei destinatari, distinguendo dipendenti da clienti e fornitori.
- Annotare il contesto della cessione (evento aziendale interno, fiera, incontro commerciale).
- Conservare l’elenco insieme alla fattura d’acquisto dei gadget.
Un esempio numerico per registrare i gadget in bilancio
Prendiamo tre aziende con ricavi diversi e la stessa spesa in gadget aziendali: 15.000 € nell’anno.
- Impresa con 1 milione di ricavi: plafond dell’1,5% pari a 15.000 €. La spesa rientra esattamente nel limite, interamente deducibile.
- Impresa con 12 milioni di ricavi: plafond calcolato sommando l’1,5% sui primi 10 milioni (150.000 €) e lo 0,6% sui restanti 2 milioni (12.000 €), per un totale di 162.000 €. La spesa di 15.000 € resta ben al di sotto del tetto.
- Impresa con 60 milioni di ricavi: il plafond somma le tre aliquote sugli scaglioni corrispondenti, arrivando a una cifra molto più alta in termini assoluti, ma la spesa incide proporzionalmente meno sul totale disponibile.
In contabilità conviene separare da subito la quota deducibile da quella eventualmente eccedente, annotando il calcolo del plafond in un prospetto extracontabile.
Quali documenti servono per giustificare la deduzione dei gadget?
La Cassazione, con la sentenza n. 26553/2025, ha ribadito che l’inerenza è condizione imprescindibile: senza un collegamento dimostrabile con l’attività, l’Agenzia delle Entrate può riqualificare la spesa e negare la deduzione.
Per costruire questa prova servono:
- Fatture con descrizione dettagliata, destinatario e finalità promozionale del gadget.
- Prova del pagamento tracciabile: bonifico, carta o app di pagamento. Dal 2025 il contante rende la spesa indeducibile a prescindere dall’importo.
- Documenti di supporto come inviti, liste partecipanti o report post evento.
Un consiglio: Conserva sempre la fattura insieme all’estratto conto che mostra il pagamento tracciabile: se arriva un controllo, la coppia fattura più prova di pagamento è ciò che l’ispettore chiede per primo.
Checklist prima di ordinare i gadget aziendali
Prima di lanciare un ordine di gadget pubblicitari, conviene passare in rassegna pochi punti chiave:
- Il valore unitario (o il valore complessivo del kit) resta entro i 50 € se vuoi mantenere l’IVA detraibile.
- Il metodo di pagamento è tracciabile, non in contanti.
- Hai documentato destinatari e finalità della cessione, distinguendo dipendenti da clienti.
- Il gadget è coerente con l’attività aziendale, non un bene che rischia di essere qualificato come uso interno o strumentale.
Le imprese più piccole traggono un vantaggio pratico non scontato: restando sistematicamente sotto la soglia dei 50 €, secondo un’analisi di Finanzamia, evitano contemporaneamente i problemi di IVA indetraibile e la necessità di monitorare il plafond percentuale su ogni singolo acquisto.
Perché la maggior parte degli errori sui gadget nasce prima dell’acquisto
L’errore più frequente non è normativo, è organizzativo: pagare in contanti perché “è solo una piccola spesa”, senza sapere che dal 2025 questo azzera la deducibilità. Il terzo riguarda i kit: molte aziende valutano ogni pezzo separatamente, ignorando che la soglia dei 50 € si applica all’insieme. Basta introdurre un piccolo processo interno, un file condiviso con data, destinatario e importo, per eliminare quasi tutti i rischi di contestazione.
— Manuel
Come un fornitore specializzato rende i gadget aziendali fiscalmente più semplici da gestire
Gestire la deducibilità dei gadget diventa più semplice quando ogni acquisto arriva già con fattura chiara, valore unitario definito e tempi di consegna prevedibili. Esistono cataloghi di articoli personalizzabili, senza ordine minimo, che permettono di scegliere prodotti sotto la soglia dei 50 € senza dover comporre kit alla cieca o rincorrere fornitori diversi per ogni evento.
Gli ordini includono spesso un’anteprima grafica prima della stampa, così puoi verificare il risultato senza bisogno di competenze di grafica, e una consegna prevista per facilitare la pianificazione degli eventi aziendali. La fattura riporta il costo unitario dei prodotti, un dettaglio utile per dimostrare che un gadget rientra nella soglia IVA. Se stai organizzando la prossima campagna di gadget per eventi o vuoi semplicemente sfogliare l’intero catalogo prodotti per trovare articoli compatibili con i tuoi limiti fiscali, il passo successivo è chiedere un preventivo tramite la pagina contatti.
Fonti
- Spese di rappresentanza e omaggi (LeggeInChiaro)
- Deducibilità fiscale dei gadget personalizzati (Finanzamia)
- Trattamento fiscale degli omaggi (Studio Ripà)
Domande frequenti
Quali gadget non superano i 50 euro e restano detraibili?
Penne, taccuini, borracce semplici e piccoli accessori tecnologici restano quasi sempre sotto i 50 €, mantenendo piena detraibilità IVA; superata questa soglia, anche di un solo euro, l’imposta diventa indetraibile sull’intero valore.
Quali gadget sono deducibili come spese di rappresentanza?
Sono deducibili i gadget con logo aziendale distribuiti gratuitamente a clienti o fornitori per finalità di immagine, entro i limiti del plafond percentuale calcolato sui ricavi previsto dal DM 19/11/2008.
Cosa può rientrare nelle spese di rappresentanza gadget?
Rientrano cene di lavoro, regali natalizi ai clienti, gadget distribuiti in occasioni relazionali private e articoli promozionali coerenti con l’attività, purché documentati e pagati con metodi tracciabili.
Qual è la differenza tra omaggi e spese di rappresentanza?
Gli omaggi ai dipendenti sono spese per prestazioni di lavoro deducibili integralmente ai fini delle imposte dirette; gli omaggi a clienti o fornitori rientrano nella rappresentanza, soggetta al plafond percentuale sui ricavi.
I kit regalo con più gadget seguono la stessa regola dei 50 euro?
Sì, ma la soglia si applica al valore complessivo del kit e non a ogni singolo componente: se l’insieme supera i 50 €, l’IVA diventa indetraibile sull’intero kit, come chiarito da Studio Ripà.